国网这些年布局的新能源市场 充电桩销售版图解析
随着全球能源转型加速,新能源汽车产业迎来爆发式增长,充电基础设施作为关键支撑,成为能源巨头竞相布局的战略高地。国家电网公司(下称“国网”)作为中国能源领域的领头羊,自“十三五”以来持续加码新能源市场,尤其在充电桩销售与运营领域构建了庞大的生态体系。本文将从国网充电桩业务的发展脉络、市场策略、销售模式及未来展望等维度,盘点其近年来的布局成果与挑战。
一、从跑马圈地到精耕细作:国网充电桩发展历程
国网涉足充电桩领域可追溯至2006年,但真正规模化布局始于2015年。彼时,国务院发布《关于加快电动汽车充电基础设施建设的指导意见》,国网迅速响应,成立国网电动汽车服务有限公司,明确将充电桩作为主营业务之一。早期阶段,国网凭借电网优势,在高速公路服务区、城市公共停车场等核心节点投建了大量直流快充桩,形成了“十横十纵两环”的高速快充网络,奠定了全国性充电网络的骨干框架。
2018年后,随着社会资本涌入,充电桩市场竞争加剧,国网战略从“重资产投建”转向“平台化运营”,推出“e充电”互联互通平台,并探索与合作共建、特许经营等模式。2020年“新基建”政策将充电桩纳入重点领域,国网再度提速,提出“十四五”期间新建充电桩超100万个的目标。截至目前,国网累计建成各类充电桩超200万个(含社会合作),覆盖全国主要城市及高 fast 速干线,成为全球最大的充电网络运营商之一。
二、销售模式:从直销到生态赋能
国网的充电桩销售并非简单的设备买卖,而是涵盖设备供应、网络接入、运营服务、数据变现的综合性解决方案。其销售策略主要呈现以下特点:
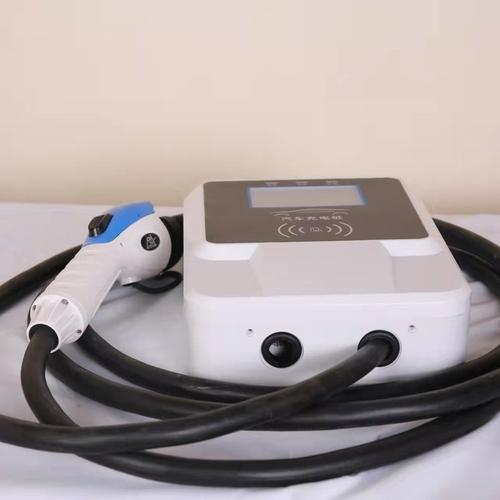
- 设备销售与租赁并举:针对公交、物流、出租等集团客户,国网提供直流快充桩、交流慢充桩的直销与融资租赁服务,降低客户初始投资压力。面向个人用户,通过“e充电”商城销售家用充电桩,并配套安装服务。
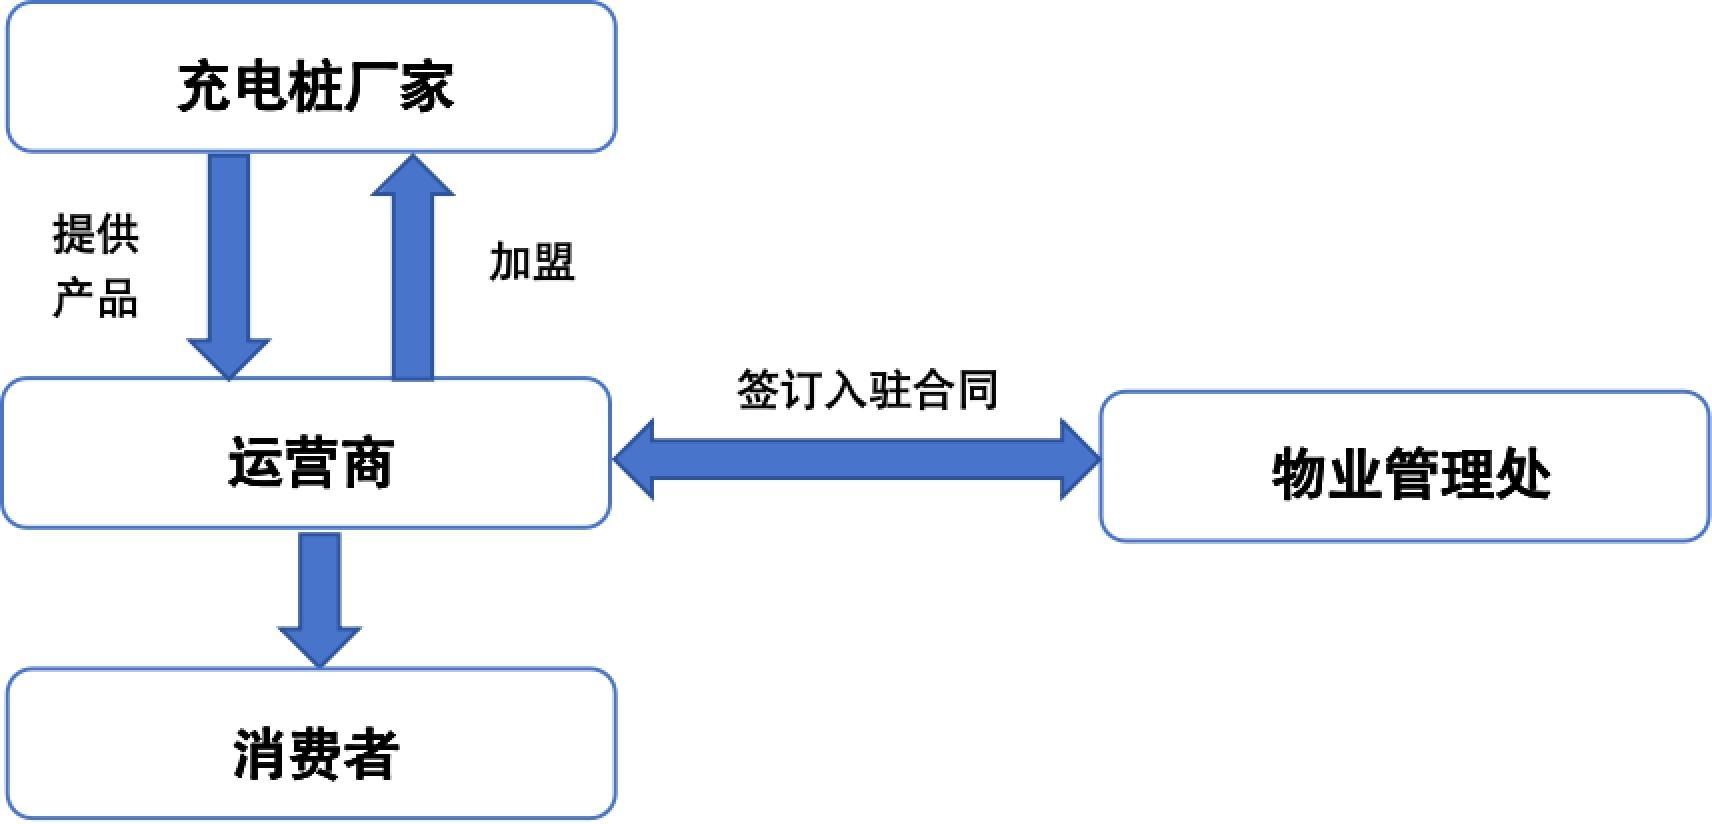
- 平台化销售:国网以“e充电”平台为核心,向中小运营商开放接入,收取服务费或数据增值费用。这种“销售+运营”的模式,使国网不仅赚取设备利润,更锁定长期充电服务分成。
- 车网互动(V2G)销售:国网积极探索V2G技术商业化,推动充电桩作为电网调节资源。在部分试点区域,国网向车企、用户销售双向充电桩,并设计峰谷电价套利方案,开辟了“销售+能源服务”新路径。
- 政企合作销售:依托地方政府新能源规划,国网以PPP、BOT等模式参与城市充电网络建设,通过“建设-销售-运营”一体化服务,快速扩大市场份额。
三、市场表现与挑战
国网充电桩销量连年攀升。据公开数据,2019年至2023年,国网充电桩设备销售额年均复合增长率超30%,其中2022年销售额突破80亿元,2023年进一步增长至超百亿元。 challenge 同样显著:
- 盈利压力:充电桩行业前期投入大、回报周期长,国网虽然依托电网资源降低了用电成本,但设备利用率不均,部分区域“僵尸桩”问题突出,影响整体盈利。
- 竞争白热化:特来电、星星充电等民营运营商在服务灵活性和技术创新上更具优势,国网市场份额受到挤压。
- 技术迭代风险:超充、无线充电、V2G等新技术不断涌现,国网需持续高研发投入以保持领先。
四、未来方向:构建新型电力系统下的充电生态
面对“双碳”目标与新型电力系统建设,国网充电桩业务正转型为能源互联网入口。未来布局可能聚焦:
- 超充网络:推广480kW及以上超充桩,实现“充电5分钟,续航300公里”,并优先在高速公路节点落地。
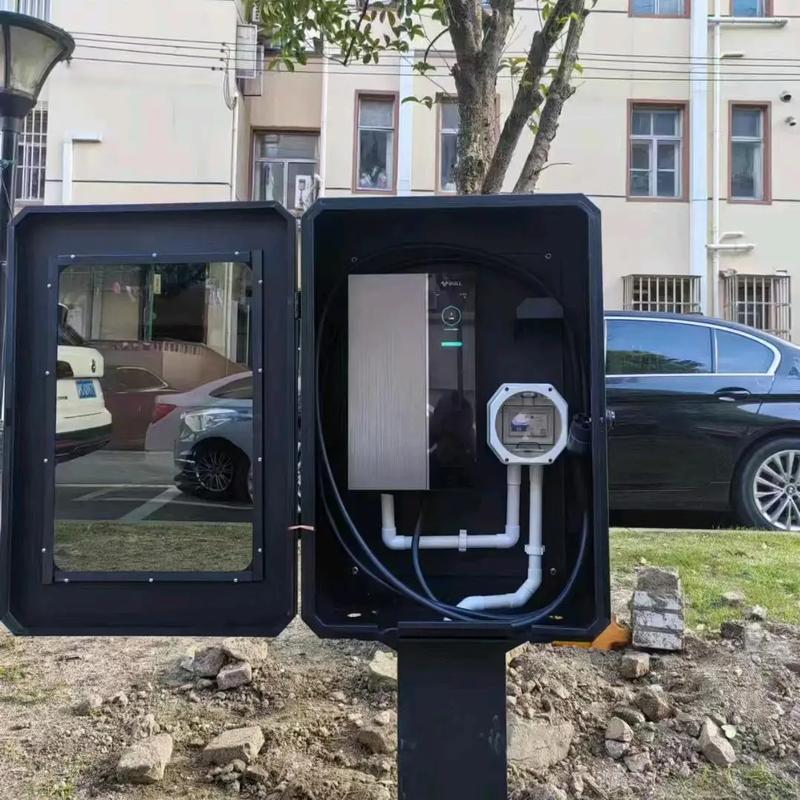
- 社区共享充电:通过“统建统营”模式,解决居民区充电难题,同时销售具备有序充电功能的智能桩。
- V2G规模化:联合车企推出更多V2G车型,将充电桩销售与电力辅助服务市场挂钩,创造新盈利点。
- 国际化输出:依托“一带一路”,向海外销售充电设备及运营解决方案,拓展增量市场。
国网在充电桩领域的布局,既是履行能源央企责任的体现,也是抢占新能源市场先机的战略选择。从早期的基建先锋到如今的生态整合者,其充电桩销售已超越单纯设备贸易,演变为“设备+平台+服务+数据”的立体型商业模式。尽管挑战重重,但随着新能源汽车渗透率持续提升,国网凭借供电网络、品牌信誉与政策支持,仍将在充电桩销售版图中占据重要一极。能否在市场化竞争中蜕变为真正的能源服务商,将决定其新能源版图的最终高度。